2027年1月から、0歳~17歳の子どもも利用できる「こどもNISA」が始まります。
これに先駆け、2026年10月からはいよいよ金融機関で口座開設の先行受付も始まります。
「子どもの将来のために、今から準備しておきたい」
そう考えているご家庭にとって、こどもNISAは新しい選択肢の一つになるでしょう。
そう、子どものためのお金を準備する選択肢は、NISAだけではありません。
代表的なものとして学資保険などの「こども保険」もあります。
では、こどもNISAと学資保険、どちらを選べばいいのでしょうか?
実はこの2つは単純に「どちらが得か」で比較するものではありません。
大切なのは、それぞれの役割を知り、ご家庭のライフプランに合った方法を考えることなのです。
こどもNISAってどんな制度?
こどもNISAは、2027年1月から始まる0歳~17歳の子どもを対象としたNISAのつみたて投資枠です。
年間60万円まで投資することができ、非課税保有限度額は600万円。
投資によって得られた利益が非課税になることが大きな特徴です。
また、非課税保有期間は無期限とされています。
例えば、子どもが0歳のときから毎月1万円を積み立てた場合、
1万円 × 12か月 × 18年間 = 216万円 となります。
毎月の積立額を増やせば、将来に向けてより大きな資金を準備することもできます。
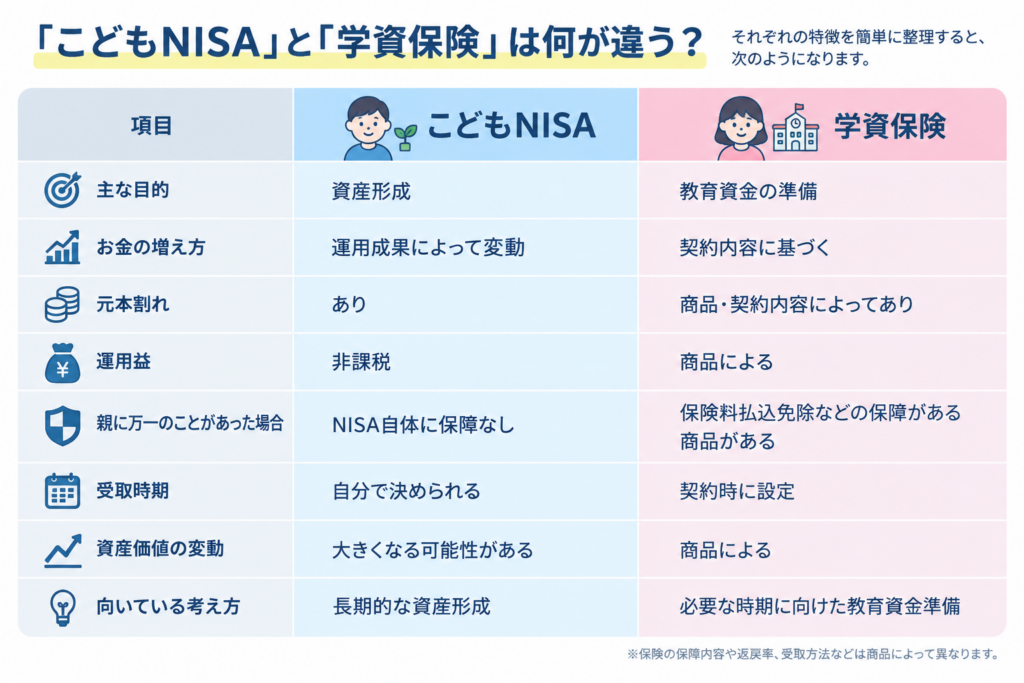
ただし、NISAは預貯金とは違い”投資”です。運用状況によって資産の価値が変動し、元本を下回る可能性もあります。そのため、「大学入学時に必ず○○万円必要」といった、使う時期と金額が決まっているお金をすべてNISAに任せることが適切とは限りません。
参考:
SBI証券 こどもNISA|SBI証券
三菱UFJアセットマネジメント おNISAんとはじめよう!こどもNISAはおっぱっぴー|小島よしおさんとはじめるこどもNISA|投資信託なら三菱UFJアセットマネジメント
もう一つの選択肢「学資保険」
子どもの教育資金を準備する方法として、以前から利用されてきたのが「学資保険」です。
学資保険は、子どもの進学時期などに合わせて、祝い金や満期保険金などを受け取る仕組みの商品です。
例えば、
- 大学入学時にまとまったお金を受け取る
- 大学4年間に分けて受け取る
- 高校入学時にも一部を受け取る
など、商品によってさまざまな設計があります。
学資保険の特徴の一つとして、契約者である親に万一のことが起きた場合の保障です。
保障があるおかげで教育費の支払いが途切れにくくなります。
商品によって条件は異なりますが、契約者が死亡した場合などにそれ以降の保険料の払込みが免除され、予定していた学資金を受け取れる仕組みがあるのです。これは、投資商品であるNISAにはない、保険ならではの機能です。
なお、子どもの将来に向けた資金準備に活用できる保険は学資保険だけではありません。
例えば、変額保険や外貨建て終身保険など、運用の仕組みや保障内容が異なる保険商品も選択肢の一つです。ただし、商品によって運用リスクや為替変動の影響、解約時の返戻金などが異なります。教育資金として活用する場合は、必要な時期に必要な金額を準備できるか、保障内容も含めて確認することが大切です。
ポイント💡
「NISAと保険のどちらが優れているか」ではなく、それぞれの役割が違うことを理解しましょう。
「大学資金」と「親に万一のとき」は分けて考える
子どものためのお金を考えるとき、ぜひ考えておきたいのが、「もし、教育資金を準備している途中で親に万一のことがあったら?」ということです。
例えば、子どもが0歳のときから18歳までに300万円を準備する計画を立てていたとします。
順調に積み立てられていれば問題ありません。しかし、途中で家計を支えている親に万一のことが起きた場合、予定していた積立を続けることが難しくなる可能性があります。
このような「万一のときの資金」を考えるのが、生命保険の役割の一つです。
つまり、「お金を増やす」ことと「万一に備える」ことは、分けて考えることが大切です。
「子どものためのお金」は3つに分けて考える
子どもの将来のお金を考えるときは、次の3つに分けてみると整理しやすくなります。
① 近い将来に使うお金
(例) 入学金、制服・教材費、習い事、塾、高校・大学の初年度費用 など
使う時期が近いお金は、価格変動のある投資だけに頼らず、預貯金なども含めて考えることが大切です。
② 将来のために増やしていくお金
大学進学など、まだ時間がある場合には、長期的な資産形成を検討することもできます。こどもNISAは、このような「長期的に育てていくお金」の選択肢の一つです。ただし、投資である以上、元本割れの可能性があります。
③ 親に万一のことがあった場合のお金
教育資金を準備している親に万一のことがあった場合、家計そのものが大きく変わる可能性があります。そのため、生命保険などで「もしものとき」を準備しておくという考え方も重要です。
「NISA+保険」という考え方もある
ここまで読むと、「NISAと学資保険、どちらか一つを選ばなければいけない」と思うかもしれません。しかし、必ずしもそうではありません。
(例)
教育資金の一部 → 預貯金
長期的に準備する資金 → NISA
親に万一のことがあった場合の保障 → 生命保険
というように、それぞれの役割を分けて考える方法もあります。
また、保険についても、学資保険だけでなく、変額保険や外貨建て終身保険など、保障と資産形成の仕組みを組み合わせた商品を検討できる場合があります。
ただし、保険商品はそれぞれ仕組みやリスクが異なり、必ずしも教育資金の準備に適しているとは限りません。資金が必要になる時期や、どの程度のリスクを受け入れられるかなどを踏まえて検討するようにしましょう。
もちろん、家庭によって必要な金額や考え方は異なりますので、お隣さんと同じにしなくとも大丈夫です。
大切なのは、
「何のためのお金なのか」を最初に明確にしておくことです。
「いくら必要?」から考えてみよう
子どものためのお金を準備するとき、最初から「毎月いくらNISAに入れる?」 「学資保険はいくら契約する?」と考える必要はありません。
まずは、
① いつ使う? 大学入学時?大学4年間?それとももっと先?
② いくら必要? 300万円?500万円?それ以上?
③ いつまでに準備する? 子どもが10歳になるまで?18歳まで?
④ 親に万一のことがあったら? 今の保障で教育資金を確保できる?
⑤ どのくらいの価格変動なら受け入れられる? 投資に回せるお金はどのくらい?
という順番で考えてみましょう。
子どもの未来のために、「貯める」だけでなく「備える」
こどもNISAのスタートによって、子どもの将来のための資産形成について考える機会が増えていくでしょう。NISAは、長期的な資産形成を考えるうえで便利な制度です。
一方で、学資保険などの保険には、資産形成だけではなく「万一のときに備える」という役割があります。そして、預貯金には「必要なときに使える」という役割があります。どれか一つに決めるのではなく、「いつ、いくら必要なのか」 「もしものとき、家族の生活はどうなるのか」を考えたうえで、ご家庭に合った方法を組み合わせることが大切です。
子どもの未来に必要なお金は、家庭によって違います。
だからこそ、制度や商品ありきで考えるのではなく、「わが家では、どんな未来を描いているのか」から、考えてみませんか?
ライフプランコンシェルジュでは、NISAや保険などの”商品だけ”を見るのではなく、将来のライフイベントや家計全体を踏まえた資金準備について、一緒に考えるお手伝いをしています。
 個人のお客様
 法人のお客様
 お問い合わせ


