近年、全国各地で大雨や集中豪雨、線状降水帯などによる水害が頻発しています。
「自宅が浸水したら火災保険で補償されるの?」
「車が水没した場合は?」
「床下浸水でも保険は使える?」
このような疑問をお持ちの方も多いのではないでしょうか。
今回は、万が一の水害に備えて知っておきたい火災保険の「水災補償」について分かりやすく解説します。
そもそも「水災補償」とは?
火災保険には、火災だけでなく風災・水濡れ・水災など、さまざまなリスクを補償する商品があります。その中でも「水災補償」は、台風や大雨、洪水などによって建物や家財に損害が生じた場合に備えるための補償です。
ただし、火災保険に加入していれば必ず水害が補償されるわけではありません。
特約などで水災補償を付帯しているか、またどのような条件で適用される契約内容なのかを事前に確認しておくことが大切です。
大雨や洪水で車が水没したら?
大雨や洪水によって自動車が水没・浸水した場合、車両保険にご加入いただいていれば補償の対象となる場合があります。ただし、ご契約されている車両保険のタイプや補償内容、自己負担額などによって条件は異なります。
「車両保険に入っているか分からない」という場合でも、まずはご加入の保険会社や代理店へ確認してみましょう。
建物の浸水はどこまで補償される?
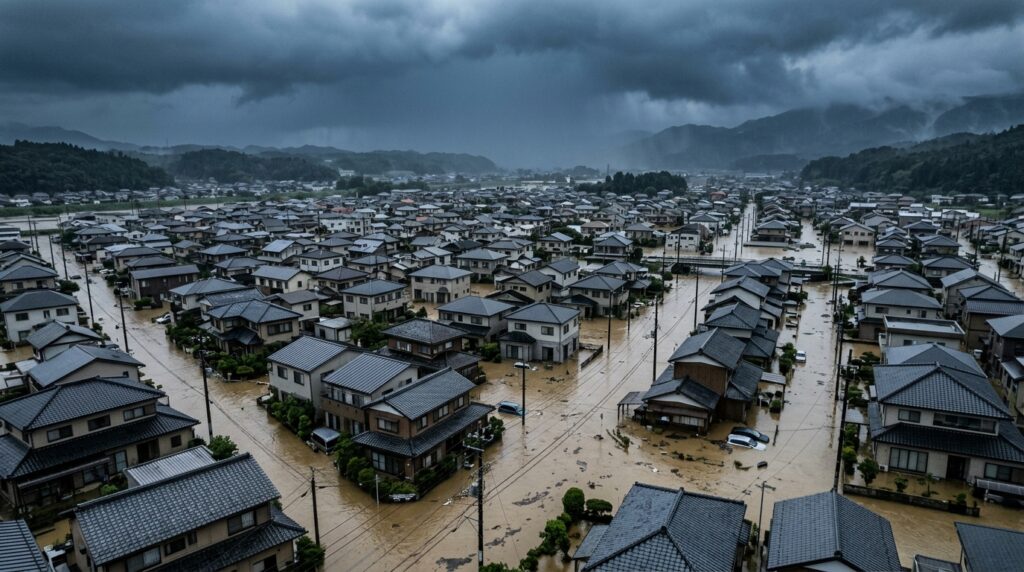
水災補償において、特に多くお問い合わせいただくのが建物の補償範囲です。一般的な火災保険の水災補償では、浸水の深さや損害の程度について以下のような支払基準が設けられています。
① 床上浸水
居住スペースの床(畳や板張りなど)を超えて水が浸入した場合です。「床上浸水」という言葉から、かなりの高さまで浸水しないと対象にならないと思われがちですが、契約内容によっては比較的浅い浸水でも補償対象となる場合があります。
② 地盤面から一定以上の浸水
床上まで水が達していなくても、建物の地盤面から一定の高さを超えて浸水した場合に補償対象となります。一般的な基準の代表例として「地盤面から45cmを超える浸水」があります。基礎が高い住宅では、見た目が「床下浸水」のように見えても、浸水の高さによっては補償対象となる可能性があります。
③ 一定以上の大きな損害
建物や家財が流失・倒壊するなど、一定以上の大きな損害が発生した場合です。一般的な基準として「再調達価額の30%以上の損害」などが用いられてきました。
▼補償判断のポイント
現在の火災保険は商品によって補償条件が多様化しているため、「30%」「45cm」という数字だけで自己判断せず、ご契約内容をよく確認してください。
「床下浸水なら保険は使えない」は本当?
「床下までしか水が入っていないから保険は使えない」と思い込んでしまう方もいらっしゃいますが、これはご契約内容によって異なります。
一般的な水災補償では、床下浸水のみでは支払い対象とならないケースもあります。しかし、近年は「特定設備水災補償特約」など、床上浸水に至らなくても給湯器やエアコン室外機などの設備が浸水被害を受けた際に補償される特約も登場しています。
そのため、
「床下浸水だから保険は使えない」
「少ししか水が入っていないから対象外」
と自己判断で諦めず、まずは契約内容を確認し、保険会社や代理店へご相談ください。
「建物」と「家財」では補償が違う?
火災保険では「建物」と「家財」は別々に補償対象となります。そのため、どちらをご契約されているかによって補償範囲が異なります。
| 区分 | 対象となるものの例 |
| 建物の補償 | 床や壁の修繕、壁紙の張り替え、システムキッチン、トイレ、その他建物付属設備など |
| 家財の補償 | テレビ、冷蔵庫、家具、衣類、その他の生活家財など |
「建物の保険に入っているから、家の中の家財もすべて補償される」わけではありません。ご自宅の火災保険が「建物のみ」なのか「家財も含まれている」のかを、あらかじめ確認しておきましょう。
過去のコラム:増加する夏の自然災害に備える!いざという時の火災保険ガイド | ライフプランコンシェルジュ – あなたに寄り添うスペシャリスト
水害でも「水災補償」ではないケース
水による被害であっても、発生原因によって適用される補償が変わります。
・地震による津波
地震を原因とする津波での浸水は、火災保険の水災補償ではなく「地震保険」の対象となります。
・配管詰まりや給排水設備からの漏水
室内が水浸しになった場合でも、設備トラブルが原因のものは「水濡れ補償」が適用されます。
・経年劣化による雨漏り
建物の老朽化や経年劣化が原因の雨漏りは、原則として補償対象外となります。
このように、「水による被害=すべて水災補償」ではない点に注意が必要です。
もし浸水被害に遭ってしまったら?(被災後の5ステップ)
実際に大雨や洪水被害に遭ってしまった場合は、落ち着いて以下の順番で対応を進めましょう。
▷ステップ1 まずは被害状況を写真に残す
片付けや修理を始める前に、建物の外観、浸水した部屋全体、壁や柱に残った浸水線、破損した家財や車両などを撮影します。メジャーを当てて浸水の高さを撮影しておくと、損害認定がスムーズになります。
▷ステップ2 家財を処分する前に撮影する
水没した家電や家具を処分する際は、廃棄前に写真を残します。メーカー名や型番が判別できる角度から撮影しておくと、損害額の算出に役立ちます。
▷ステップ3 保険会社・代理店へ連絡する
「水災補償が付いているか分からない」という場合でも問題ありません。速やかに連絡し、補償の可否や必要書類の確認を行いましょう。
▷ステップ4 自治体へ「罹災証明書」を申請する
支援金の給付や税金の減免など、公的支援制度を利用する際に必要な「罹災証明書(りさいしょうめいしょ)」を自治体窓口へ申請します。
▷ステップ5 保険会社による損害確認を受ける
保険会社による現場調査や書類確認が行われます。準備した写真や修理見積書などを提出します。
災害への備えも「ライフプラン」のひとつ
大雨や洪水などの自然災害は予告なく発生します。住宅購入時や保険加入時には把握していても、時間の経過とともに「どんな補償内容だったか分からない」状態になりがちです。
保険は加入するだけでなく、万が一の際に適切な補償が受けられる状態になっているかが重要です。将来の教育費や住宅ローン、老後資金の検討とあわせて、自然災害などの「もしものリスク」への備えについても一度確認してみてはいかがでしょうか。
ライフプランコンシェルジュでは、保険の見直しをはじめ、住宅・資産形成・教育費など人生のさまざまな場面におけるご相談を承っております。「今の補償で十分かな?」と気になったら、ぜひお気軽にご相談ください。
ご注意
本記事は、水災補償に関する一般的な情報をご案内するものです。実際の保険金のお支払い可否や補償範囲は、ご契約商品や被害状況によって異なります。詳細につきましては、ご加入の保険会社または代理店へご確認ください。
 個人のお客様
 法人のお客様
 お問い合わせ


