~子どもを守るために、まず「自分」を守る~
「自分が頑張らなきゃ、この子を守れない」
そう自分を奮い立たせ、忙しさの中でつい自分のことを後回しにしていませんか?
シングルファザーの毎日は、想像以上に過酷です。
弱音を吐く暇もなく、将来の不安を一人で抱え込んでいる方も少なくありません。
今回はそんな「戦うお父さん」へ。
頑張りだけで乗り切るのではなく、「制度」と「計画」を味方につけて心にゆとりを取り戻すためのヒントをお届けします。
身近にいるシングルファザーを応援している方にも、おススメのコラムです。
今回は、保険の専門家ならではの視点で書き綴っています。
「父親だからこそ」一人で抱えていませんか?
「子どものために、自分が頑張らなきゃいけない」 そう思いながらも、日々の生活の中でこんな限界を感じていませんか?
”仕事が休めない” 急な発熱。でも外せない会議。
”終わらない家事” 仕事で疲れて帰宅した後の洗濯と食事作り。
”見えない将来” 今の収入で子どもの大学費用まで足りるのか。
”孤独な決断” 家計も教育もすべて自分一人の判断で進める重圧
シングルファザーは、周囲から「お父さんだから大丈夫」と思われがちで、
支援制度の情報が届きにくく、孤立しやすい現実があります。
「自分が倒れたら、この子はどうなるんだろう」
そんな不安を抱えるのは、あなたが責任感を持って子どもに向き合っている証拠です。
知らないと損をする?
ひとり親を支える社会制度
制度は「知っているか、知らないか」だけで大きな差がつきます。
特に2024年には大きなメリットのある改正がありました。
- 児童手当(2024年10月大幅拡充)
所得制限が撤廃され、全ての世帯が対象に。支給期間も高校生年代まで延長されました。 - 児童扶養手当(2024年11月制度改正)
所得制限が緩和され、満額受け取れる対象が広がりました。父子家庭も対象です。 - ひとり親家庭医療費助成
自治体によりますが、親子の医療費負担が大幅に軽減されます。 - 傷病手当金(会社員の方)
病気やケガで働けなくなった時、給与の約3分の2が最長1年6か月間支給されます。
「今の収入」<「続けられる働き方」
シングルファザーにとって収入の最大化だけが正解ではありません。
無理をして心身を壊すことが家族にとって最大のリスクだと考えています。
例えば・・
残業前提のキャリアからの脱却
「今は稼げても、10年続けられるか?」を基準に考えましょう。
福利厚生の「使い倒し!」
看護休暇や時短勤務、テレワークなど、使える権利はすべて活用する。
それは恥ずかしいことでも「甘え」でもなく、子どもを守るための「戦略」と考えましょう。
【お金の優先順位】教育費より先に「住まいと生活の防衛」
多くの人が「まずは子どものための貯金」と考えがちですが、シングルファザーの家計管理には鉄則の順番があります。
▼
▼
| 優先順位 | 準備するべきものと目的 |
| STEP 1 最優先 | 生活防衛資金(生活費の3〜6か月分) 急な出費や一時的な減収に備える、心の安定剤です。 |
| STEP 2 住居の確保 | 万一の時の「住まい」の確保(団信の活用) 賃貸:親に万一のことがあると、子どもの家賃負担が重くなる。 持ち家(団信あり):万一の際、ローン残高がゼロになり住まいを遺せる。 「住居費の保障」とも言えるでしょう。 |
| STEP 3 収入の維持 | 自身の就業不能への備え 亡くなった時だけでなく、「自分が生きていても働けない」リスクに備えます。 長期間休業せざるを得ない時の生活費として考えます。 |
| STEP 4 将来の資産 | 教育費・老後資金 NISAやiDeCo、企業型拠出年金(DC)を活用し、無理のない範囲で準備しましょう。 |
💡教育費は以下の支援制度を活用することで、負担を大きく軽減できます。
・就学支援金
・高等学校等就学支援金
・ひとり親家庭支援奨学金制度(民間運営)
・自治体独自の制度 など
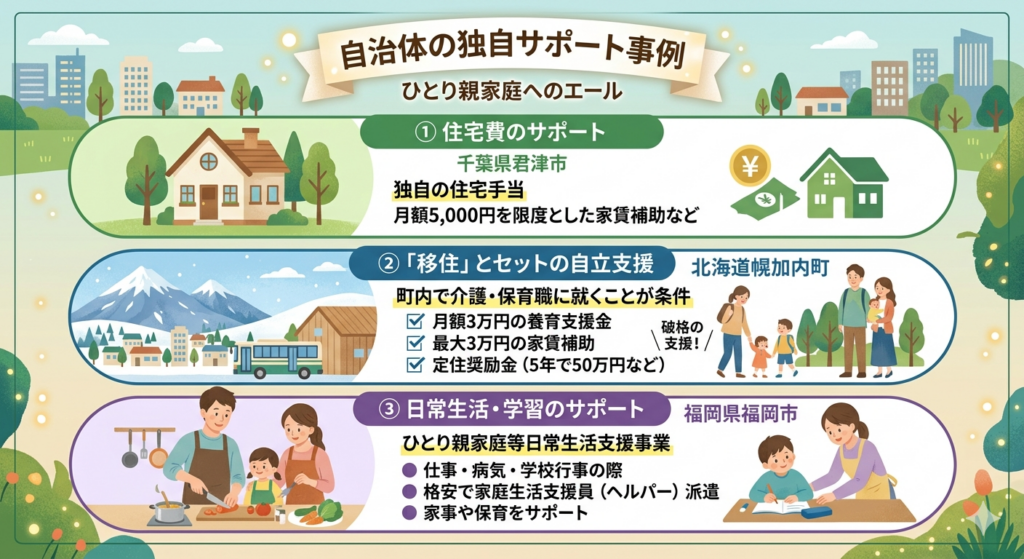
上記は一例です。お住いの自治体のWEBページ等で情報収集してみてください。
「子どものために自分を後回しにする」のは美徳ですが、親が倒れることが子どもにとって最大のリスクです。まずは土台を固めから始めましょう。
▶参考:シングルマザー・シングルファザーの暮らし応援サイト「あなたの支え 」 /子ども家庭庁
保険の選び方
最優先は「稼ぐ力」を守ること
多くの方は”子どものため”に「学資保険」を思いつきがちです。しかし、その前に検討すべきは「あなたが働けなくなった時の保障」だとお伝えしています。
・就業不能保険
病気やケガで長期間働けなくなり、収入が減ってしまうリスクに備えられる保険です。
シングルファザーにとって、収入が途絶えることが一番の恐怖なのではないでしょうか。
・生命保険
残された子どもが自立するまでの生活費をカバーしましょう。
・がん・三大疾病保障
治療が長期化しても、住宅ローンや生活費に困らない備えです。
尚、住宅ローンの団信保険に加入されている場合は、保障内容を確認しておくと過剰な保険への加入を防ぐことができます。
保険は自分のため、よりも「どんな状況になっても、子どもの生活レベルと住む場所を守るための仕組み」と考え設計してくださいね。
未来の安心を一緒に作りましょう
「仕事」「育児」「お金」「将来」ー
そのすべてを一人で背負い込む必要はありません。
最新の制度を知り、働き方を整え、優先順位に基づいた「住まいと備え」を作る。
それだけで今感じている不安の霧は少しずつ晴れていきます。
“子どもを守るために、まずは自分を守る。”
それが、シングルファザーが描くべきライフプランの第一歩です。
「自分の場合は、家を買ったほうがいい?」
「今の備えで本当に足りる?」
そんな不安がある方はまずは一度、ライフプランを整理してみませんか?
ライフプランコンシェルジュにはシングルファザーとして子育てを経験してきた社員も所属しています。
本音で語りオーダーメイドの『安心』を一緒に形にしていきましょう。
ほんの少しの知識と備えで、未来はもっと安心で豊かに。
あなたらしい人生設計を、一緒に描いていきましょう。
詳しいご紹介は、担当者又はライフプランコンシェルジュのお問い合わせフォームへお気軽にお問合せください。
 個人のお客様
 法人のお客様
 お問い合わせ


