最近、金融機関や保険会社で注目されている「一時払い終身保険」。
「もう少し詳しく知りたい」
「自分に合うのか判断したい」という声を頂いています。
今回は、この保険の仕組みから、保険の中での位置づけ、向いている方の特徴まで、分かりやすく解説いたします。
一時払い終身保険の基本的な仕組み
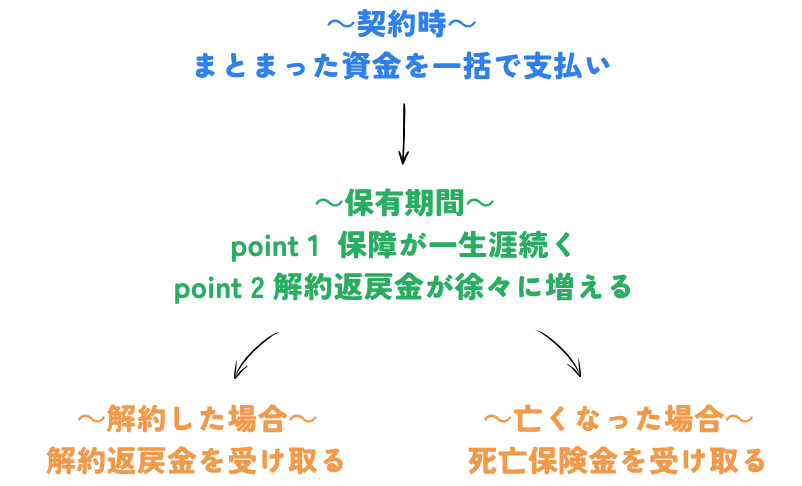
一時払い終身保険とは、契約時に保険料を一括で支払い、保障が一生涯続く生命保険です。
特徴は大きく3つ。
- 一生涯の死亡保障
被保険者が亡くなった際に、必ず死亡保険金が支払われます。
「いつか必ず発生するリスク」に備える保険です。 - 解約返戻金がある
途中で解約した場合でも、一定の返戻金が戻ってきます。
時間の経過とともに増えていく設計が一般的です。 - 保険料は最初にまとめて支払い
毎月支払うタイプではなく、最初にまとまった資金を投入します。
そのため、資産運用の性格も併せ持つ保険といえます。
保険の中での位置づけは?
生命保険には大きく分けて以下のような種類があります。
定期保険(一定期間のみ保障)
終身保険(一生涯の保障)
医療・がん保険(入院・治療に備える)
その中で一時払い終身保険は、「保障」と「資産管理」の中間に位置する保険です。
つまり・・・
『万が一の保障(死亡保障)』 『資産の保全・承継(お金を残す)』
この2つを同時に実現できる点が特徴です。
なぜ今、注目されているの?
背景には主に3つの流れがあります。
◆金利上昇による返戻率の改善
日本は長らく低金利でしたが、近年は徐々に上昇傾向にあります。
これにより、以下の流れが生まれ、
「条件が良くなっている」ことが注目の大きな理由です。
ー保険会社の運用利回りが上昇
ー予定利率が改善
ー結果として返戻率が上がる
◆相続対策としての活用
死亡保険金には、非課税枠があります。
「500万円 × 法定相続人の数」
例えば、相続人が3人なら1,500万円まで非課税です。
▶国税庁:No.4114 相続税の課税対象になる死亡保険金|国税庁
また、受取人を指定できる点や、現金よりもトラブルになりにくい点が特徴とも言えます。
そのため、「想いを確実に届けるお金」として活用されるケースが増えています。
◆まとまった資金の置き場所ニーズ
特に増えているのが、 「動かし方に悩むお金」です。
ー退職金
ー相続で受け取った資金ー使う予定のない預金
銀行に預けるだけでは増えにくい一方、投資に回すには不安がある・・・。
そう考えた時に追加する選択肢として、一時払い終身保険が選ばれています。
これが、「守りながら、活かす。」選択肢です。
どんな人に向いているの?
具体的にどのような方に向いているのでしょうか。
| ◎ 向いている方人 | △ 注意が必要な人 |
|---|---|
| まとまった資金がある (退職金・余剰資金など) | すぐに使う予定がある資金を充てる |
| 資産を大きく減らしたくない | 短期間で増やしたい |
| 相続対策を考えたい | 流動性(すぐ引き出せること)を重視する |
| 確実に家族にお金を残したい | 商品の仕組みを難しいと感じる |
| 投資よりも「安定・安心」を重視したい |
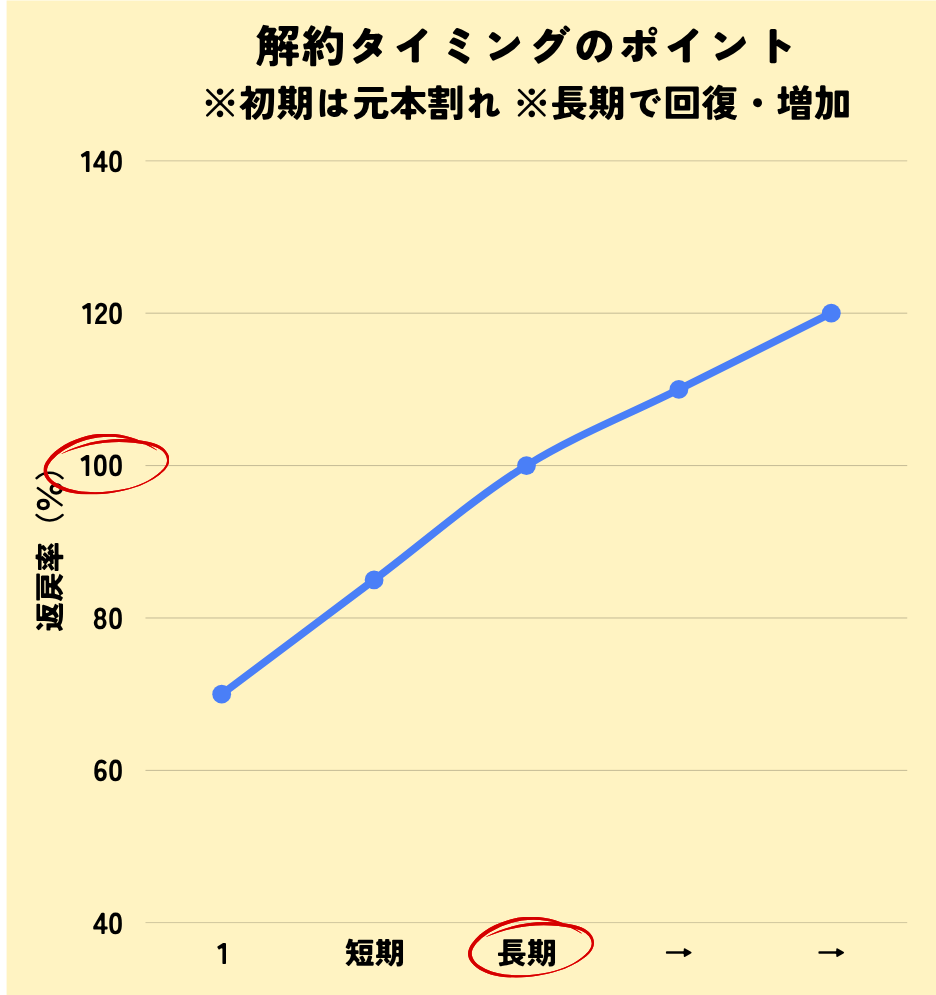
短期間で変化が欲しい方には向いていません。
なぜなら、「早期解約すると元本割れする期間がある」 からなのです。
利率や商品性によっても異なるため、ここはしっかりと確認が必要です。
一時払い終身保険の本質とは
この保険の本質は、「時間を味方につけて、資産を守りながら次世代へつなぐ仕組み」です。
そのため、”将来への備え” ”家族への想い” ”補償による安心の確保” などの目的に適していると考えています。
最後に
ここまでご覧いただき、いかがでしたでしょうか。
一時払い終身保険は、魅力的な側面がある一方で、
すべての方に最適な商品ではありません。
大切なのはご自身の人生設計を立ててから検討すること。
「自分の人生設計の中で、この選択が本当に合っているか」 という視点を持って金融商品を選びましょう。
ライフプランコンシェルジュでは、商品ありきではなく、
“人生設計から逆算したお金の使い方” をご提案しています。
・自分に合っているのか知りたい
・他の選択肢とも比較したい
・家族のために何を準備すべきか考えたい
そんな方は、ぜひ一度ご相談ください。
ほんの少しの知識と備えで、未来はもっと安心で豊かに。
あなたらしい人生設計を、一緒に描いていきましょう。
くわしいご紹介は、担当者又はライフプランコンシェルジュのお問い合わせフォームへお気軽にお問合せください。
 個人のお客様
 法人のお客様
 お問い合わせ


