公的年金の受給開始年齢は、原則65歳からとなっています。
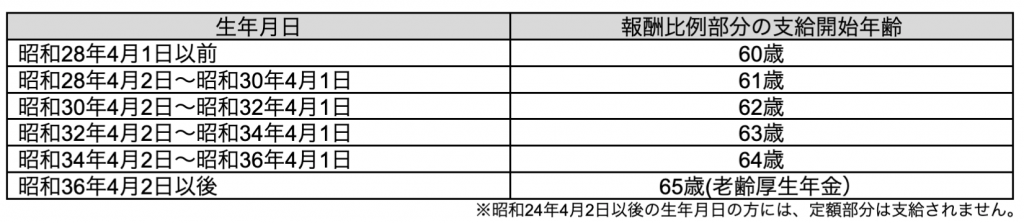
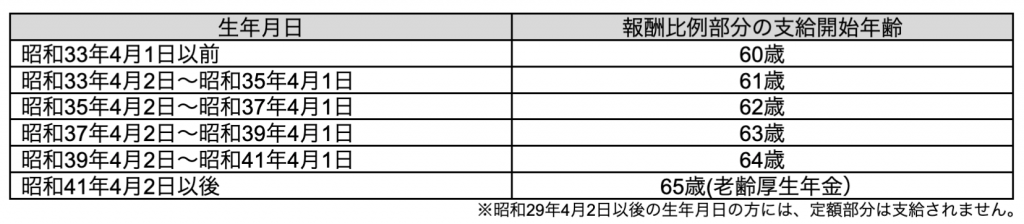
かつて60歳から支給されていた老齢厚生年金の受給開始年齢は段階的に引き上げられており、性別や生年月日によって支給開始時期が異なります。
(男性:昭和36年4月1日以前生まれ、女性:昭和41年4月1日以前生まれの方などが対象)
現在では原則65歳からの受給が定着しつつありますが、働き方やライフスタイルに合わせて「いつから年金を受け取るか」を選択できる制度が整えられています。
【男性の場合:昭和28年4月2日~昭和36年4月1日までの間に生まれた方】
【女性の場合:昭和33年4月2日~昭和41年4月1日までの間に生まれた方】
年金の「繰上げ・繰下げ受給」制度を活用しよう
公的年金は原則65歳からの受給ですが、個々の働き方や世帯状況、貯蓄額によって年金が必要になるタイミングは異なります。その個人差に対応するための仕組みが「繰上げ受給」と「繰下げ受給」です。
▷繰上げ受給(早めて受け取る)
例えば「老齢基礎年金」や「老齢厚生年金」を65歳より早く受け取りたい場合、1カ月単位で繰り上げて受給することができます(最大60歳まで)。
- 65歳より前に年金を受け取りたい場合は、60歳から1か月単位で繰上げできます。
- 昭和37年4月2日以降生まれの方は、1か月繰上げるごとに0.4%減額されます。
- 60歳まで繰り上げた場合の最大減額率は24%です。
- 昭和37年4月1日以前生まれの方は、1か月につき0.5%減額(最大30%減額)となります。
- 一度決定した減額率は生涯変わりません。
▷繰下げ受給(遅らせて受け取る)
65歳よりも遅く受け取りたい場合は、66歳以降で、最大75歳まで1カ月単位で繰り下げることができますが、1952年4月1日以前生まれの方の場合、70歳までしか繰下げできないため要注意です。
- 65歳で受け取らず、66歳以降75歳までの間で受給開始時期を選べます。
※75歳まで繰下げできるのは昭和27年4月2日以降生まれの方です。 - 1か月繰り下げるごとに0.7%増額されます。
- 75歳まで繰り下げた場合、最大84%増額された年金を生涯受け取れます
▷ 受給開始時期を選ぶポイント
ー働き方や退職時期
ー健康状態や平均寿命
ー退職金や貯蓄などの資産状況
ー老後の生活設計
これらを踏まえて、自分に合った受給開始時期を選ぶことが大切です。
💡ここでのポイント
一度決定した繰上げ・繰下げによる増減率は生涯変わりません。
自分のライフプランに合わせて、事前にシミュレーションしておくことをおすすめします。
どう考える?老後に必要な生活費の目安
公益財団法人生命保険文化センターが実施した「令和7年度 生活保障に関する調査」によると、夫婦2人で老後を送る場合に必要と考えられている生活費の目安は以下の通りです。
最低限必要な日常生活費:平均 月額 23.9万円
ゆとりのある老後生活費:平均 月額 39.1万円
この数字を見て何を思いますか?
近年の物価上昇に伴い、老後に必要な生活費は増加傾向にあります。受給できる公的年金額だけでこの生活費をすべて賄うのは難しくなっており、公的年金のみに頼った老後設計には不安が残るのが実情です。
安心して老後を迎えるための資金計画
誰もが安心してセカンドライフを送るためには、公的年金の仕組みを正しく理解した上で、「NISA」や「iDeCo(個人型確定拠出年金)」、「個人年金保険」、「退職金・貯蓄」などを組み合わせた総合的な資産形成を行うことが大切です。
「自分たちの場合は年金をいくらもらえるのか」「いつから受け取るのがベストなのか」「不足する資金をどう補えばいいのか」「老後生活の充実するためには」など、老後資金に不安を感じた際は、経験豊富なライフプランの専門家に相談してみることをおすすめします。
私たち「ライフプランコンシェルジュ」は、知恵と知識と経験でお客様一人ひとりの人生に寄り添うパートナーとして活動しています。結婚・住宅購入・教育費・セカンドライフなど、あらゆるライフイベントに対応したあなたにとっての最適な保険や資産形成プランをご提案いたします。
ぜひお気軽にご相談ください。
 個人のお客様
 法人のお客様
 お問い合わせ


